Talvez você já tenha dito essa frase em voz alta. Talvez só tenha pensado, enquanto passava o cartão no mercado e olhava o saldo no fim do mês: “Investir? Isso não é para mim. Eu não tenho dinheiro.”
Essa frase é compreensível. Ela não nasceu da sua preguiça nem da sua falta de inteligência — e este texto não vai tratá-la como vergonha. Mas existe um experimento que quase todo brasileiro fez na escola e que muda tudo: o feijão no algodão.
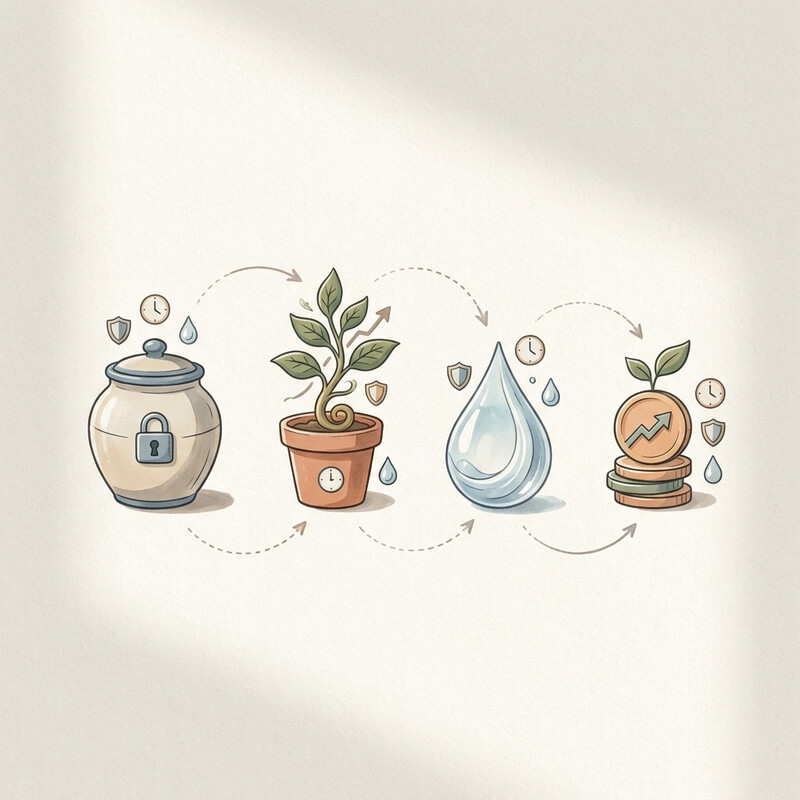
O Feijão no Algodão: Você coloca um grão num algodão úmido, na janela. Ninguém olha para aquele grão e diz “coitado, pequeno demais para germinar”. O grão não precisa ser grande. Ele precisa de algodão, água e tempo. Neste texto, o grão é o seu aporte — mesmo que seja de R$ 30. O algodão são os produtos simples que aceitam quem está começando. A água é a constância mensal. E o tempo, como você vai ver na matemática, faz o resto.
Vamos conversar sobre por que essa crença existe, o que investir realmente significa e como começar a investir do zero, hoje, com o que você tem — sem promessa de milagre, mas também sem a mentira de que “isso não é para você”.
De Onde Vem a Crença de Que Investir Não É Para Você
Antes de desmontar a crença, vale entender de onde ela veio — porque ela não é um defeito seu. É uma herança.
O sistema que cobrava pedágio na entrada
Durante décadas, o sistema financeiro brasileiro tratou quem tinha pouco como cliente de segunda classe. Aportes mínimos altos para fundos, taxas de corretagem que comiam qualquer ganho pequeno, gerentes que só tinham tempo para contas gordas. Quando a entrada custa caro, a conclusão natural é “isso não é para mim”. A crença fazia sentido, porque descrevia a realidade de um sistema que não queria gente pequena dentro.
Como "investidor" virou sinônimo de "rico" no Brasil
Some a isso a linguagem. Investimento aparecia associado a terno, a inglês, a ambientes fechados. O jargão técnico funcionava como uma porta com placa de “proibido”. Resultado: gerações de brasileiros cresceram acreditando que investir é uma profissão, não um hábito — e que quem ganha perto de um salário mínimo deve, no máximo, deixar o dinheiro na poupança.
A virada recente — contas digitais gratuitas, produtos com aportes mínimos de poucos reais — derrubou boa parte do pedágio. O que falta derrubar é a narrativa. É isso que o resto deste texto faz.
O Que É Investir, de Verdade
Se a frase “não tenho dinheiro para investir” parecia um muro, aqui está a boa notícia: ela é só uma porta com a definição errada escrita nela.
A diferença entre acumular, especular e investir
Três palavras que costumam ser misturadas:
Acumular é guardar dinheiro parado — necessário em alguns momentos, mas o dinheiro parado perde poder de compra com o tempo. Especular é apostar em oscilações de preço tentando acertar o momento certo — algo mais próximo de jogo, e fora do interesse de quem está começando. Investir é colocar o dinheiro para trabalhar por você, no ritmo que você tem, em produtos adequados ao seu objetivo.
Quando alguém pergunta “quanto preciso para começar a investir?”, geralmente está reagindo a uma dessas confusões. A resposta honesta: menos do que se imagina — porque investir, na definição certa, não exige quantia mínima. Exige direção.
Investir não exige começar grande
O feijão não pergunta o tamanho dos outros grãos. Começar pequeno não é a versão inferior de começar — é a versão correta para quem está na fase de criar o hábito. O valor do primeiro aporte importa muito menos do que o segundo, o terceiro e o quadragésimo. Você começa para criar o costume de regar. O tamanho do grão, como você verá nos números a seguir, é detalhe perto do tempo.
A Matemática Que Muda Tudo: R$ 30, R$ 50 e o Tempo
Agora vamos à parte que transforma a crença em conta — e conta em decisão.
Juros compostos explicados sem matemática assustadora
Juros compostos são o rendimento que passa a render sobre ele mesmo. É o feijão que germina, vira planta, e a planta passa a produzir os próprios grãos. Nos primeiros meses, o crescimento vem quase todo do seu bolso. Depois de alguns anos, o rendimento dos rendimentos passa a fazer o trabalho pesado. É por isso que quem começa com pouco cedo tende a superar, no longo prazo, quem começa com muito tarde.
Projeções com valores pequenos (taxa hipotética, nunca promessa)
A tabela abaixo é uma simulação aritmética e ilustrativa, com uma taxa hipotética de 0,8% ao mês (algo em torno de 10% ao ano) — sem descontar inflação, sem promessa de retorno real. Ela serve apenas para mostrar o que constância mais tempo produzem:
|
Aporte mensal
|
Em 5 anos
|
Em 10 anos
|
Em 20 anos
|
|---|---|---|---|
|
R$ 30
|
≈ R$ 2.285
|
≈ R$ 6.000
|
≈ R$ 21.600
|
|
R$ 50
|
≈ R$ 3.800
|
≈ R$ 10.000
|
≈ R$ 36.000
|
|
R$ 100
|
≈ R$ 7.600
|
≈ R$ 20.000
|
≈ R$ 72.000
|
Repare na trajetória de R$ 50 por mês: em 20 anos, você deposita R$ 12.000 no total — e chega a aproximadamente R$ 36.000. O que “parece mágica” é só a aritmética dos juros compostos trabalhando com tempo suficiente. Com R$ 30 por mês, um valor que cabe em muitos orçamentos apertados, ainda assim nasce um patrimônio relevante. O grão nunca foi pequeno demais. Ele só precisava de tempo.
A história de Marina, 24 anos. Marina é operadora de caixa e ganha perto de um salário mínimo. Quando ouviu falar que dava para investir com pouco, decidiu testar: R$ 30 por mês, com desconto automático no dia do pagamento. O valor era quase invisível no orçamento — mas o efeito não foi. Dois anos depois, ela não se descreve mais como “alguém que tentou investir”: se descreve como investidora. A virada de Marina não foi fortuna. Foi identidade: quando o hábito entrou, o valor pôde crescer com ela.
Onde Investir com Pouco: os Produtos que Aceitam Quem Está Começando
Se o algodão é o produto, estas são as quatro opções mais acessíveis do mercado brasileiro. Todas têm seu papel — inclusive a poupança, com ressalvas honestas. Os valores mínimos e as regras mudam com o tempo; confira sempre a fonte oficial antes de aplicar.
Tesouro Selic
Um empréstimo ao próprio governo, com rentabilidade atrelada à taxa Selic. A regra costuma permitir começar com um valor baixo — próximo de R$ 30 ou 1% do valor do título, o que for maior, dependendo do título específico. É a referência de segurança do país, com liquidez rápida.
CDB com liquidez diária
Títulos emitidos por bancos, inclusive digitais, que derrubaram os aportes mínimos para valores simbólicos em muitos casos. Cobertos pelo Fundo Garantidor de Créditos (FGC) até R$ 250 mil por CPF e por instituição. Para começar com muito pouco, procure CDBs com liquidez diária, que permitem resgatar quando quiser.
Fundo DI de aporte baixo
Fundos que seguem o CDI (referência próxima da Selic) e aceitam entradas pequenas em algumas plataformas. Atenção à taxa de administração: ela come parte do rendimento, então vale comparar antes de entrar.
Poupança: a porta mais conhecida — e seus limites honestos
A poupança segue uma regra oficial: quando a Selic está acima de determinado patamar, ela rende uma taxa fixa mais a TR; abaixo disso, rende um percentual da Selic. Na prática, o rendimento fica com frequência abaixo da inflação, o que significa perder poder de compra mesmo “guardando” dinheiro. Ela é simples, acessível e tem liquidez imediata, mas como algodão para o grão, é dos que menos seguram a umidade.
Tabela comparativa dos produtos de entrada
|
Produto
|
Aporte mínimo*
|
Liquidez
|
Rentabilidade estimada
|
Risco
|
Indicado para quem
|
|---|---|---|---|---|---|
|
Tesouro Selic
|
Valor baixo, em geral dezenas de reais
|
Rápida (D+1)
|
Atrelada à Selic vigente
|
Baixo
|
Reserva e primeiro passo
|
|
CDB com liquidez diária
|
Desde poucos reais, varia por instituição
|
Diária
|
Percentual do CDI
|
Baixo (protegido pelo FGC)
|
Começar com muito pouco
|
|
Fundo DI
|
Varia conforme plataforma
|
Diária
|
CDI menos taxa de administração
|
Baixo
|
Organizar aportes automáticos
|
|
Poupança
|
Sem mínimo
|
Imediata
|
Regra oficial (TR + taxa fixa ou % da Selic)
|
Baixo
|
Quem quer só o gesto de guardar
|
*Aportes mínimos e regras de rentabilidade variam por instituição e ao longo do tempo. Confira sempre as fontes oficiais (Tesouro Direto, banco ou corretora) na data em que for investir.
⚠️ AVISO IMPORTANTE: este conteúdo tem caráter educacional e informativo. Ele não substitui orientação financeira individualizada, que deve levar em conta sua renda, seus objetivos e seu momento de vida. Rentabilidades passadas ou estimadas não garantem resultados futuros.
O Custo Invisível de Esperar o Momento Certo
Existe um modo de contar essa história que nunca aparece no extrato: o custo de adiar.
Inflação: a corrosão silenciosa do dinheiro parado
A inflação funciona como um imposto que ninguém cobra diretamente, mas que todos pagam. O dinheiro parado na gaveta, ou esquecido numa poupança que rende menos que a alta de preços, compra menos a cada ano que passa. Ao longo de uma década, esse efeito pode corroer uma parcela significativa do poder de compra de quem só acumulou sem organizar. Quem não investe não está “zerando”: está perdendo devagar.
A história de Paulo, 37 anos. Paulo, motorista de aplicativo, planejava começar a investir “quando sobrasse mais”. Esperou oito anos. Nesse período, quem começava com R$ 100 por mês já teria acumulado um valor expressivo, conforme a simulação ilustrativa apresentada anteriormente. Quando Paulo finalmente fez o primeiro aporte, resumiu assim: “eu esperei o momento certo, e o momento certo era o menor possível”. Ele não estava adiando por preguiça — estava adiando por uma crença errada sobre quanto seria necessário para começar.
Mitos Sobre Investir com Pouco Dinheiro
Cinco ervas daninhas que disputam espaço com o feijão. Vamos tirá-las uma por uma.
Mito 1: "Investir é coisa de rico"
Verdade
Investir é um método, não um patamar de renda. Com aportes mínimos de poucos reais em produtos regulamentados, o antigo pedágio de entrada praticamente deixou de existir.
Impacto
Quem espera “ficar rico primeiro” para começar perde justamente os anos em que o tempo trabalharia a seu favor.
Nova Mentalidade
Quem tem pouco não pode se dar ao luxo de não investir — é exatamente quem mais precisa que cada real trabalhe.
Mito 2: "Com R$ 50 não muda nada"
Verdade
O valor isolado parece pequeno, mas a soma no tempo não é — R$ 50 mensais podem se transformar em dezenas de milhares de reais ao longo de duas décadas, como mostra a simulação.
Impacto
Quem descarta o pequeno aporte hoje adia a criação do hábito que sustenta qualquer patrimônio maior no futuro.
Nova Mentalidade
Pouco, com constância, deixa de ser pouco — a pergunta certa não é “quanto vale a pena”, e sim “quanto eu posso manter todo mês”.
Mito 3: "Investir é arriscado demais, posso perder tudo"
Verdade
Especular é arriscado. Renda fixa regulamentada — Tesouro, CDB coberto pelo FGC, fundo DI com taxa baixa — pertence a outra categoria de risco, geralmente baixo.
Impacto
O medo de “perder tudo” mantém o dinheiro parado, exposto a um risco menos visível, porém real: a inflação corroendo o poder de compra.
Nova Mentalidade
Separar investir de especular resolve a maior parte dos sustos — o risco não está em investir com pouco, está em não investir e perder valor silenciosamente.
Mito 4: "Preciso entender tudo antes de começar"
Verdade
É necessário entender o produto específico em que vai aplicar — liquidez, garantias, taxas — mas não é preciso dominar o mercado inteiro.
Impacto
A exigência de “saber tudo antes” costuma adiar indefinidamente o primeiro passo, funcionando como desculpa disfarçada de cautela.
Nova Mentalidade
Aprende-se regando. Nenhum grão pede diploma para germinar.
Mito 5: "É melhor esperar sobrar mais"
Verdade
Esperar tem um custo real, como mostra a história de Paulo — tempo rende mais do que quantia inicial.
Impacto
O primeiro aporte deixa de ser visto como decisão de constância e passa a ser tratado, erroneamente, como decisão de magnitude.
Nova Mentalidade
Comece pequeno hoje; o tamanho do aporte é consequência do tempo, não condição para começar.
Como Começar a Investir do Zero Hoje
Se você ainda se pergunta como começar a investir do zero na prática, aqui está o caminho mais curto — quatro passos que cabem entre o almoço e a tarde.
Passo 1 — Escolha uma instituição regulamentada
Você precisa de uma conta em uma corretora de valores ou em um banco digital que ofereça investimentos. O que importa é que a instituição seja regulamentada pela CVM (Comissão de Valores Mobiliários) ou pelo Banco Central — isso garante que seu dinheiro está em um ambiente supervisionado. A abertura de conta costuma ser gratuita, digital, e levar poucos minutos pelo celular.
Passo 2 — Defina um valor que não vai fazer falta
Essa é a parte mais importante. O valor do primeiro aporte não pode comprometer seu sustento — não pode ser o dinheiro do aluguel, da feira ou do remédio. Olhe para o seu orçamento com honestidade. Se sobraram R$ 30 depois de tudo pago, esse é o valor. Se sobraram R$ 10, talvez o primeiro passo seja construir uma reserva mínima antes de investir — e está tudo bem (veremos isso adiante). O valor exato importa menos do que sua sustentabilidade: precisa ser algo que você consiga repetir todos os meses sem se apertar.
Passo 3 — Faça o primeiro aporte
Abra o aplicativo, vá até a seção de investimentos, procure por Tesouro Selic ou CDB com liquidez diária, digite o valor definido e confirme. Pronto — você investiu. Não tem cerimônia, não tem sino tocando, mas algo mudou: você deixou de ser alguém que “não investe”. É um ponto de virada silencioso, como o grão de feijão rachando no algodão. Ninguém vê, mas algo começou.
Passo 4 — Automatize o que couber no mês
Se o aplicativo permitir agendamento, programe um aporte automático mensal. Se não permitir, coloque um lembrete no celular para o dia seguinte ao pagamento. A automação é a melhor defesa contra a procrastinação: quando a decisão já está tomada e o sistema executa, você não precisa negociar consigo mesmo todo mês.
A história de Camila, MEI. Camila tem 29 anos e é manicure com MEI, com faturamento irregular — tem mês que entra R$ 1.800, tem mês que entra R$ 900. Ela sempre acreditou que investir era para quem tinha salário fixo. Um dia, resolveu anotar cada gasto durante 30 dias, num caderno simples. No fim do mês, descobriu que pequenos gastos que pareciam invisíveis — recarga de celular, aplicativo de transporte para trajetos curtos, uma assinatura de streaming esquecida — somavam quase R$ 40. Ela não cortou tudo, apenas o que não fazia falta, e passou a transferir esse valor todo mês para um CDB de liquidez diária.
Ressalva editorial importante: a história de Camila não representa quem realmente não tem margem nenhuma no orçamento. Se cada real do seu mês está comprometido com necessidades básicas — alimentação, moradia, saúde —, a descoberta de Camila não se aplica a você agora. E está tudo bem: a próxima seção é para essa realidade.
O que fazer hoje (checklist de 15 a 20 minutos)
A poupança segue uma regra oficial: quando a Selic está acima de determinado patamar, ela rende uma taxa fixa mais a TR; abaixo disso, rende um percentual da Selic. Na prática, o rendimento fica com frequência abaixo da inflação, o que significa perder poder de compra mesmo “guardando” dinheiro. Ela é simples, acessível e tem liquidez imediata, mas como algodão para o grão, é dos que menos seguram a umidade.
Passo 1
Baixar o aplicativo de uma corretora ou banco digital regulamentado.
Passo 2
Verificar, na fonte oficial, o aporte mínimo atual do Tesouro Selic ou de um CDB com liquidez diária.
Passo 3
Anotar, com honestidade, quanto sobra no orçamento deste mês sem comprometer o essencial.
Passo 4
Definir um valor fixo — mesmo que pequeno — para o primeiro aporte.
Passo 5
Agendar um lembrete mensal para repetir o aporte.
Quando Realmente Não Sobra Nada
Honestidade radical aqui: quem está com dívidas caríssimas ou sem cobrir o básico não deve ser empurrado a investir agora. Um texto que finge que todos têm sobra mente — e você não está atrasado por estar em outra etapa.
Dívida cara primeiro: por que negociar "rende" mais que investir
Juros de cartão de crédito ou cheque especial costumam superar, de longe, qualquer rendimento de renda fixa. Negociar ou quitar uma dívida com juros muito altos “rende”, em forma de juros que deixam de existir, mais do que qualquer aplicação lícita disponível hoje. Antes do grão, é preciso arrancar as ervas daninhas que o sufocam.
A reserva mínima como primeiro objetivo possível
Quando realmente não sobra nada, o primeiro objetivo pode ser uma micro-reserva: guardar qualquer valor, por menor que seja, para absorver imprevistos. Isso já conta como começo — poupar é o primeiro gesto de quem investe. Só depois disso, e de renegociar dívidas caras, costuma fazer sentido aplicar nos produtos apresentados anteriormente.
Você não está atrasado — está em outra etapa
A crença “não tenho dinheiro” não deve ser trocada por culpa; deve ser trocada por sequência. Existe um momento para resolver dívidas, um momento para criar reserva e um momento para investir. Reconhecer essa ordem não é desistir do grão — é plantá-lo na terra em que ele pode, de fato, sobreviver.
Sabedoria do Rei Salomão
“A riqueza adquirida às pressas diminuirá, mas quem a ajunta aos poucos terá aumento.” (Provérbios 13:11)
A ideia de que o pouco, cuidado com fidelidade, cresce, não nasceu nos bancos — ela é muito mais antiga. Este é dos textos mais antigos sobre riqueza e paciência, atribuído a Salomão. Há uma simetria direta com a tabela apresentada mais acima: o que cresce não é apenas o valor investido — é a fidelidade somada ao tempo.
Fidelidade no pouco não exige heroísmo; exige rega. Ninguém olha para o copo na janela com inveja da plantação ao lado. Quem rega R$ 30 por mês está seguindo um princípio muito antigo: o pouco cuidado supera o muito abandonado. Quem entende isso para de medir o tamanho do começo e passa a medir a frequência com que esse começo é renovado.
O Feijão Já Está na Sua Mão
Como começar a investir do zero, afinal, nunca foi uma questão de quantia — foi e é uma questão de sequência: grão, algodão, água, tempo.
Você já leu os números, conheceu os produtos que aceitam pouco e viu o custo de esperar. O grão não precisa ser grande; precisa entrar no algodão esta semana.
A crença que murcha o jardim não é a falta de dinheiro — é a ideia de que a falta de dinheiro impede o começo.